Anúnciate con nosotros

Consulta nuestras ofertas aquí

Revista Contaduría Pública : IMCP | Una publicación del IMCP

  • Inicio
  • Revista Contaduría Pública
  • Compra la Revista
  • Revista digital
  • Artículos
  • Entrevistas
  • IMCE
ISSN 2594-1976
Revista Digital

Sesgo de automatización en la Contaduría Pública: riesgos éticos y desafíos para el juicio profesional

Editor IMCP - 15 septiembre, 2026

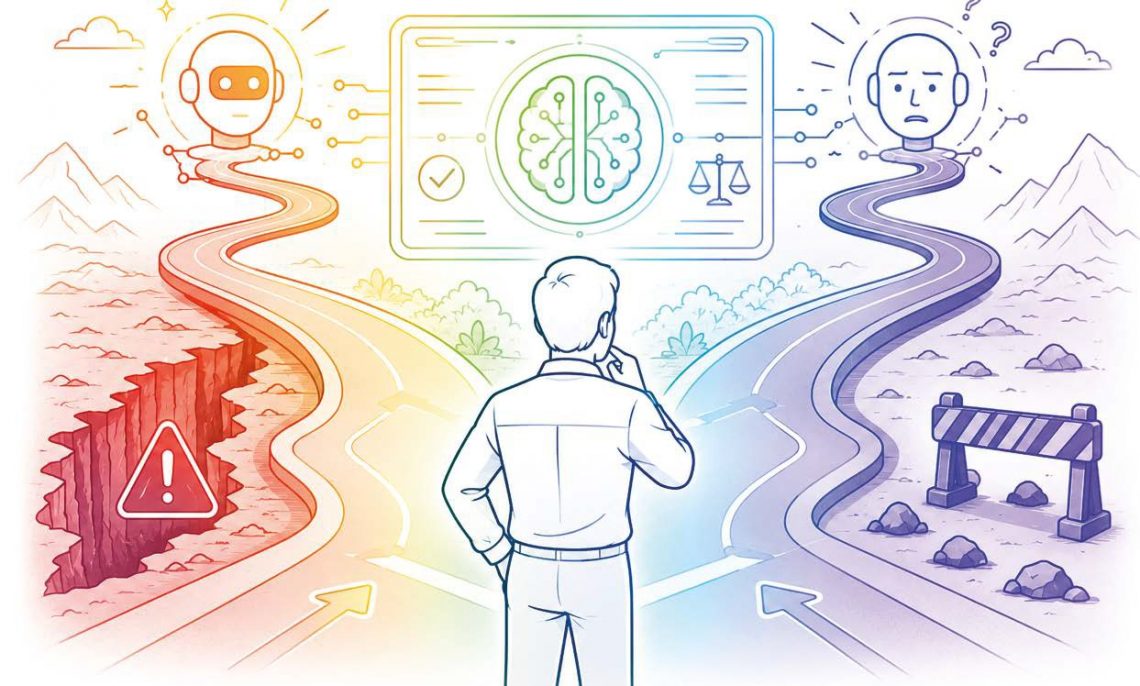
Ilustración sobre el sesgo de automatización en la Contaduría Pública. Una persona observa dos caminos frente a una interfaz de Inteligencia Artificial, mientras evalúa riesgos y decisiones en un entorno tecnológico. El sesgo de automatización en la Contaduría Pública puede influir en la toma de decisiones cuando la confianza en la tecnología sustituye el análisis crítico y el juicio profesional.

La transformación digital ha llevado a la Contaduría Pública hacia procesos más rápidos, precisos y automatizados. Sin embargo, el uso creciente de herramientas basadas en Inteligencia Artificial también plantea nuevos desafíos. Entre ellos destaca el sesgo de automatización en la Contaduría Pública, una tendencia que puede influir en la forma en que los profesionales evalúan la información y toman decisiones.

Por: Mtra. y C.P.C. Arlethe Soto Ballesteros y E.L.C.P. Ana Laura Guadalupe Escobar Armenta

Sesgo de automatización en la Contaduría Pública

La evolución tecnológica ha permitido automatizar tareas que antes requerían una inversión considerable de tiempo. Hoy es posible generar análisis financieros, detectar anomalías y procesar grandes volúmenes de información casi de forma inmediata. Además, estas herramientas ayudan a mejorar la eficiencia y facilitan el cumplimiento de diversas obligaciones profesionales.

Sin embargo, la tecnología no elimina los retos éticos. Por el contrario, modifica la forma en que los Contadores interactúan con la información. Por ello, la profesión enfrenta el desafío de aprovechar las ventajas de la automatización sin afectar la objetividad ni la calidad del juicio profesional.

Cuando la confianza en la tecnología se convierte en un riesgo

Uno de los principales riesgos aparece cuando los resultados generados por sistemas tecnológicos se aceptan sin una revisión crítica. En estos casos, el profesional puede confiar demasiado en los algoritmos y reducir los procedimientos de validación que normalmente aplicaría en su trabajo.

Además, esta situación puede favorecer que errores, inconsistencias o señales de alerta pasen inadvertidos. Asimismo, existe el riesgo de transferir la responsabilidad de las decisiones al sistema utilizado. Sin embargo, la responsabilidad ética sigue recayendo en quien interpreta, valida y utiliza la información para emitir una conclusión profesional.

El otro extremo: rechazar la tecnología

La adopción tecnológica también puede verse afectada por una desconfianza excesiva. Cuando esto ocurre, los profesionales tienden a duplicar procesos o realizar tareas que podrían resolverse de manera más eficiente mediante herramientas tecnológicas.

Como consecuencia, aumentan los costos operativos y se desaprovechan oportunidades para mejorar la calidad y rapidez de los servicios. Además, la resistencia al uso de nuevas herramientas puede limitar la capacidad de adaptación de los profesionales ante un entorno cada vez más digital. Por ello, el equilibrio entre confianza y escepticismo resulta esencial.

El juicio profesional sigue siendo insustituible

La Inteligencia Artificial puede procesar información y detectar patrones. Sin embargo, carece de responsabilidad moral y de la capacidad para asumir consecuencias derivadas de una decisión profesional. Por ello, el sesgo de automatización en la Contaduría Pública representa un tema relevante para la ética profesional y para la preservación de la confianza pública.

El Código de Ética Profesional del IMCP reconoce que los sesgos cognitivos pueden afectar la objetividad del profesional. En consecuencia, la supervisión humana, el pensamiento crítico y la diligencia siguen siendo elementos fundamentales para garantizar decisiones confiables y proteger el interés público.

Para conocer el análisis completo, los ejemplos desarrollados por las autoras y las recomendaciones relacionadas con el uso responsable de la tecnología, descarga la edición digital de septiembre de 2026 de Contaduría Pública. También podrás consultar el resto del dossier dedicado a la relación entre ética, Inteligencia Artificial y ejercicio profesional.

Tags | Ética, Inteligencia Artificial
 0
Share Now

You Might Also Like

Revista Digital

De la IA tradicional a la IA agéntica en la Contaduría y las finanzas

22 mayo, 2026
Normas de Información de Sostenibilidad en la continuidad empresarial. Revista Digital

¿La inteligencia artificial reemplazará a los contadores?

20 julio, 2026
Entrevistas

Ludivina Leija Rodríguez

6 mayo, 2026
Profesional analiza información financiera utilizando herramientas de Inteligencia Artificial en un entorno digital. Revista Digital

Inteligencia Artificial y ética profesional en la Contaduría Pública: el valor del juicio humano

8 septiembre, 2026
Previous Post Inteligencia Artificial y ética profesional en la Contaduría Pública: el valor del juicio humano
Next Post Contribuyente cumplido en México: claves para fortalecer la seguridad y estabilidad financiera

Busqueda

Revista Contaduría Pública

  • Información financiera, indicadores y tecnología apoyan la toma de decisiones estratégicas en las organizaciones. Revista Digital, Revista Impresa

    Finanzas que transforman decisiones: claves para crear valor y credibilidad en las empresas

    1 octubre, 2026
  • Portada de la revista Contaduría Pública de septiembre de 2026, dedicada al tema "Ética digital y negocio", con un entorno urbano digital, visualizaciones de datos y conexiones tecnológicas asociadas a la Inteligencia Artificial y la transformación empresarial. Revista Digital, Revista Impresa

    Ética digital y negocio: la IA transforma la Contaduría Pública

    1 septiembre, 2026
  • Revista Digital, Revista Impresa

    Sostenibilidad y criterios ASG en las empresas: retos y oportunidades para 2026

    3 agosto, 2026

Síguenos

Etiquetas

Ambiental Social y Gobernanza Auditoría Contaduría Pública Cumplimiento Fiscal Desarrollo Profesional Estudiantes Finanzas Gestión de la calidad Gobierno Corporativo Gubernamental Inteligencia Artificial MiPyMES Normas de Información de Sostenibilidad Normas de Información Financiera Prevención de Lavado de Dinero y Anticorrupción Seguridad Social Tributación Ética

Contaduría Pública es una publicación mensual editada por el Instituto Mexicano de Contadores Públicos, A.C. (IMCP), Bosques de Tabachines 44 Fracc. Bosques de las Lomas 11700. Ciudad de México +5255 5267 6400 / ISSN 2594-1976 www.imcp.org.mx

Contáctanos

Síguenos

Entradas recientes

  • Obligaciones fiscales de las plataformas digitales: lo que debes saber para evitar riesgos
  • Liderazgo financiero en jóvenes Contadores: una habilidad clave para el desarrollo profesional
  • Información financiera para la toma de decisiones en las PyMES
  • “El Contador debe convertirse en estratega del mundo de los negocios”: Dra. Liliana Romero
  • Evolución del juicio profesional en las NIF: del riesgo al negocio en marcha
  • ¿Qué es la educación financiera y por qué puede ayudarte a cuidar tu dinero?

Categorías

  • Artículos (1.628)
  • Entrevistas (34)
  • IMCE (33)
  • Revista Digital (122)
  • Revista Impresa (47)
  • Sin categoría (64)
  • Acerca de
  • Contáctanos
  • Media Kit 2026
  • Aviso de privacidad

Copyright © 2026 IMCP Instituto Mexicano de Contadores Públicos. Revista Contaduría Pública. All Rights Reserved. Todos los Derechos Reservados.