Anúnciate con nosotros

Consulta nuestras ofertas aquí

Revista Contaduría Pública : IMCP | Una publicación del IMCP

  • Inicio
  • Revista Contaduría Pública
  • Compra la Revista
  • Revista digital
  • Artículos
  • Entrevistas
  • IMCE
ISSN 2594-1976
Revista Digital

Evolución del juicio profesional en las NIF: del riesgo al negocio en marcha

Editor IMCP - 8 octubre, 2026

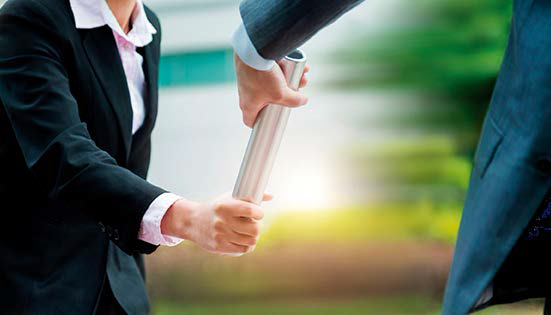
La evolución del juicio profesional en las NIF requiere interpretar riesgos, evaluar escenarios y apoyar la continuidad de las organizaciones. La evaluación de riesgos fortalece el juicio profesional y ayuda a determinar la continuidad de las organizaciones.

La incertidumbre forma parte del entorno actual de los negocios. Los cambios económicos, tecnológicos y regulatorios pueden modificar rápidamente las condiciones en que operan las organizaciones. En este contexto, la evolución del juicio profesional en las NIF ha fortalecido la capacidad para interpretar riesgos y evaluar la continuidad de las entidades. La información financiera ya no solo explica lo ocurrido. También aporta elementos para comprender escenarios futuros y apoyar decisiones mejor fundamentadas.

Por: C.P.C. PCPLD Juan José Galván González

Evolución del juicio profesional en las NIF

Durante años, la administración de riesgos fue entendida como una actividad enfocada en el control y la prevención de pérdidas. Sin embargo, el entorno actual exige una visión más amplia. Hoy, las organizaciones deben considerar factores económicos, tecnológicos, regulatorios y sociales que pueden modificar las condiciones bajo las cuales fueron tomadas sus decisiones.

Por ello, los estados financieros ya no se interpretan únicamente como un registro de hechos pasados. También permiten identificar factores capaces de alterar las condiciones sobre las que se construyó la información financiera. Esta visión fortalece la utilidad de la información para administradores, inversionistas y otros usuarios.

Del riesgo a la continuidad del negocio

La incorporación de indicadores de riesgo dentro del Marco Conceptual de las NIF amplió el alcance del análisis financiero. Además de valorar cifras y resultados, ahora resulta necesario evaluar si las hipótesis que dieron origen a esas mediciones continúan siendo razonables.

Cuando los riesgos afectan las condiciones que sustentan la información financiera, surge una pregunta esencial: si la entidad conserva la capacidad para seguir operando como negocio en marcha. En consecuencia, la evaluación de riesgos deja de ser un ejercicio descriptivo y se convierte en un elemento central para la toma de decisiones.

Una nueva función para el Contador Público

La evolución del juicio profesional en las NIF también ha transformado el papel del Contador Público. Actualmente, su responsabilidad no se limita a reconocer y medir operaciones. Además, debe interpretar la incertidumbre y evaluar los factores que podrían modificar la realidad económica de una organización.

Esta función exige comprender los riesgos que enfrenta la entidad y valorar su posible impacto sobre la información financiera. Asimismo, fortalece la participación del profesional en procesos relacionados con continuidad operativa, sostenibilidad y gestión empresarial.

Más allá de las cifras

La relación entre la NIF A-1 y la NIF A-2 refleja un cambio importante en la forma de entender la información financiera. Los riesgos ya no se consideran únicamente factores de revelación. También se convierten en elementos que sustentan uno de los juicios más relevantes para cualquier organización: determinar si existen condiciones para continuar operando en el futuro.

En este contexto, la evolución del juicio profesional en las NIF permite fortalecer la calidad de las decisiones y mejorar la utilidad de la información financiera. Asimismo, reafirma el valor del Contador Público como un profesional capaz de interpretar la realidad económica y los riesgos que la rodean.

La evolución del juicio profesional en las NIF demuestra que la información financiera ya no se limita a describir cifras. También ayuda a comprender los riesgos que pueden modificar el futuro de una organización y a evaluar la razonabilidad de las condiciones que sustentan su operación.

Para conocer el análisis completo, los argumentos desarrollados por el autor y la relación entre la NIF A-1 y la NIF A-2, descarga la edición digital de octubre de 2026 de Contaduría Pública. También podrás consultar el resto de los artículos del dossier “Finanzas que transforman: decisiones que crean valor y credibilidad”.
  • La evolución del juicio profesional en las NIF requiere interpretar riesgos, evaluar escenarios y apoyar la continuidad de las organizaciones.
    Evolución del juicio profesional en las NIF: del riesgo al negocio en marcha
  • Información financiera, indicadores y tecnología apoyan la toma de decisiones estratégicas en las organizaciones.
    Finanzas que transforman decisiones: claves para crear valor y credibilidad en las empresas
  • Ilustración sobre la ética en los negocios y la tecnología que muestra la interacción entre el juicio humano, la toma de decisiones y sistemas automatizados de Inteligencia Artificial.
    Ética en los negocios y la tecnología: una alianza para la confianza y la sostenibilidad

Tags | Normas de Información Financiera
 0
Share Now

You Might Also Like

Revista Digital

Resurgimiento industrial del Sureste mexicano: un futuro prometedor

13 marzo, 2026
Previous Post ¿Qué es la educación financiera y por qué puede ayudarte a cuidar tu dinero?

Busqueda

Revista Contaduría Pública

  • Información financiera, indicadores y tecnología apoyan la toma de decisiones estratégicas en las organizaciones. Revista Digital, Revista Impresa

    Finanzas que transforman decisiones: claves para crear valor y credibilidad en las empresas

    1 octubre, 2026
  • Portada de la revista Contaduría Pública de septiembre de 2026, dedicada al tema "Ética digital y negocio", con un entorno urbano digital, visualizaciones de datos y conexiones tecnológicas asociadas a la Inteligencia Artificial y la transformación empresarial. Revista Digital, Revista Impresa

    Ética digital y negocio: la IA transforma la Contaduría Pública

    1 septiembre, 2026
  • Revista Digital, Revista Impresa

    Sostenibilidad y criterios ASG en las empresas: retos y oportunidades para 2026

    3 agosto, 2026

Síguenos

Etiquetas

Ambiental Social y Gobernanza Auditoría Contaduría Pública Cumplimiento Fiscal Desarrollo Profesional Estudiantes Finanzas Gestión de la calidad Gobierno Corporativo Gubernamental Inteligencia Artificial MiPyMES Normas de Información de Sostenibilidad Normas de Información Financiera Prevención de Lavado de Dinero y Anticorrupción Seguridad Social Tributación Ética

Contaduría Pública es una publicación mensual editada por el Instituto Mexicano de Contadores Públicos, A.C. (IMCP), Bosques de Tabachines 44 Fracc. Bosques de las Lomas 11700. Ciudad de México +5255 5267 6400 / ISSN 2594-1976 www.imcp.org.mx

Contáctanos

Síguenos

Entradas recientes

  • Evolución del juicio profesional en las NIF: del riesgo al negocio en marcha
  • ¿Qué es la educación financiera y por qué puede ayudarte a cuidar tu dinero?
  • Finanzas que transforman decisiones: claves para crear valor y credibilidad en las empresas
  • ¿Trabajas en Uber, DiDi o Rappi? Esto debes saber sobre tus derechos laborales y el IMSS
  • Ética en los negocios y la tecnología: una alianza para la confianza y la sostenibilidad
  • La IA no firma dictámenes: por qué el juicio profesional sigue siendo indispensable

Categorías

  • Artículos (1.628)
  • Entrevistas (33)
  • IMCE (33)
  • Revista Digital (118)
  • Revista Impresa (47)
  • Sin categoría (64)
  • Acerca de
  • Contáctanos
  • Media Kit 2026
  • Aviso de privacidad

Copyright © 2026 IMCP Instituto Mexicano de Contadores Públicos. Revista Contaduría Pública. All Rights Reserved. Todos los Derechos Reservados.