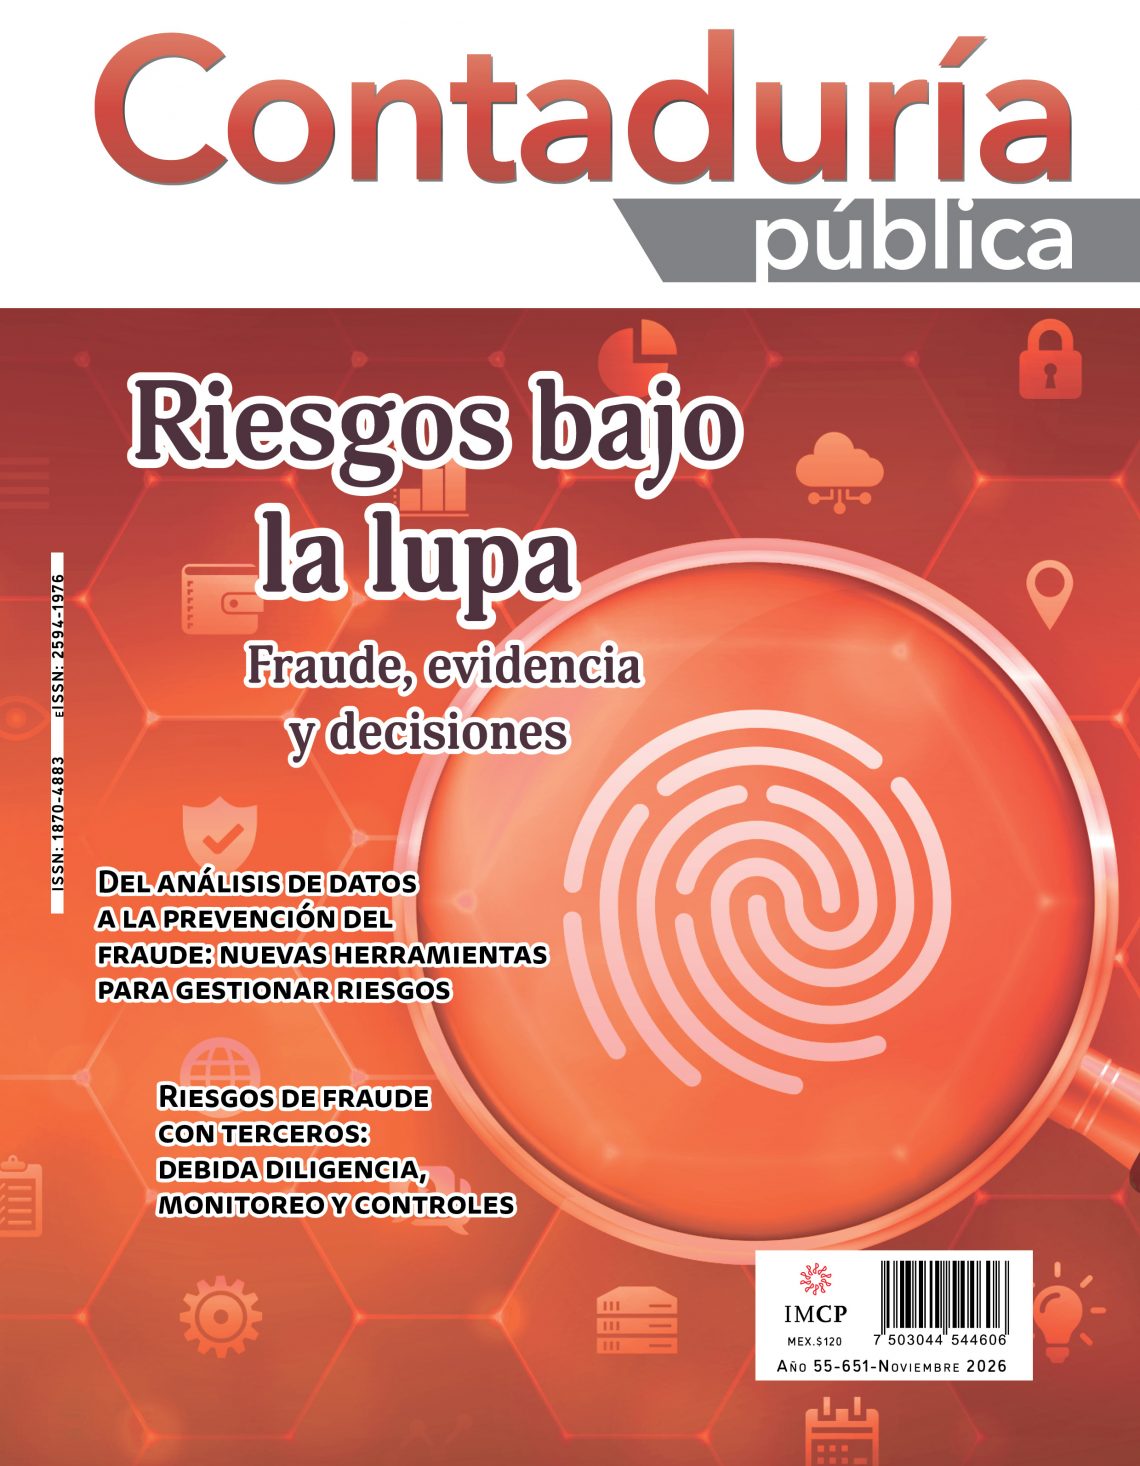
La transformación digital y la creciente complejidad de los negocios obligan a las organizaciones a fortalecer sus mecanismos de control y supervisión. En este contexto, los riesgos bajo la lupa fraude evidencia y decisiones adquieren una relevancia creciente para la práctica profesional. Los artículos de esta edición desarrollan temas relacionados con la prevención del fraude, la auditoría, la evidencia digital, la gestión de riesgos, el cumplimiento fiscal y la confianza pública. Además, destacan el papel del Contador Público como un profesional capaz de interpretar señales de alerta, fortalecer controles y apoyar decisiones responsables.
Del control interno a la prevención inteligente del fraude
La prevención del fraude comienza con un sistema de control interno capaz de identificar riesgos antes de que se materialicen. Las organizaciones requieren controles preventivos, medidas de disuasión, sistemas de monitoreo y mecanismos de respuesta que funcionen de manera coordinada. Además, la capacitación, los canales de denuncia y la supervisión permanente ayudan a reducir la exposición a actos fraudulentos.
El artículo destaca que la Inteligencia Artificial y el análisis de datos potencian la detección temprana de irregularidades. Sin embargo, la tecnología resulta insuficiente sin una cultura de control y un compromiso activo de la alta dirección. La prevención inteligente combina controles, monitoreo y capacidad de respuesta para proteger la continuidad de las operaciones.
Riesgos de fraude con terceros: debida diligencia, monitoreo y controles
Las organizaciones se relacionan diariamente con proveedores, intermediarios, consultores y otros terceros que pueden generar riesgos financieros, fiscales y reputacionales. Por ello, la validación de antecedentes, la evaluación de riesgos y la verificación de la sustancia económica de las operaciones se convierten en elementos indispensables.
El texto presenta señales de alerta relacionadas con operaciones inusuales, conflictos de interés, proveedores sin capacidad operativa y documentación inconsistente. Asimismo, enfatiza la importancia del monitoreo continuo y del análisis de datos para detectar patrones que podrían pasar inadvertidos durante las revisiones tradicionales. El Contador Público participa activamente en la identificación y escalamiento de riesgos.
NIA 240: prepararse antes de la auditoría
La versión revisada de la NIA 240 incrementa la necesidad de demostrar, mediante evidencia, cómo las organizaciones gestionan el riesgo de fraude. Ya no basta con explicar políticas o procedimientos. Ahora se requiere documentación que respalde la operación efectiva de controles, canales de denuncia y mecanismos de supervisión.
El artículo explica que el riesgo de fraude debe abordarse durante todo el proceso y no únicamente durante la planeación de la auditoría. También destaca la importancia del Gobierno Corporativo, de la trazabilidad de las decisiones y de la evaluación documentada de riesgos para responder a los nuevos requerimientos de auditoría.
La Ley de Benford y la analítica para identificar anomalías
La digitalización ha multiplicado el volumen de información disponible para las organizaciones. Ante esta realidad, herramientas como la Ley de Benford permiten identificar desviaciones estadísticas que pueden servir como señales de alerta dentro de poblaciones extensas de datos.
El autor explica cómo la analítica, los sistemas ERP y la Inteligencia Artificial pueden integrarse para orientar las revisiones hacia operaciones de mayor riesgo. Sin embargo, también advierte que ninguna anomalía estadística constituye evidencia de fraude por sí sola. La interpretación adecuada requiere conocimiento del negocio y juicio profesional para transformar datos en decisiones útiles.
Identidades falsas y manipulación digital: un riesgo creciente
La digitalización ha facilitado numerosos procesos. Sin embargo, también ha incrementado los riesgos relacionados con la suplantación de identidad, los documentos alterados y la manipulación de evidencia digital. Estas amenazas pueden afectar pagos, autorizaciones, conciliaciones y registros contables.
El artículo revisa distintas modalidades de fraude digital y explica cómo las Normas Internacionales de Auditoría ayudan a enfrentar estos riesgos. Asimismo, destaca la importancia de la autenticación, la trazabilidad y la protección de datos personales para preservar la confiabilidad de la información financiera.
Del Tax Compliance a la estrategia fiscal
El cumplimiento tributario ya no se limita a presentar declaraciones y cumplir obligaciones formales. Hoy también implica evaluar la sustancia económica de las operaciones, analizar riesgos y proporcionar información oportuna a la alta dirección para apoyar decisiones informadas.
El autor aborda conceptos como planeación fiscal legítima, materialidad, razón de negocios y base creíble. Además, analiza la responsabilidad del Contador Público frente a posibles incumplimientos y destaca la importancia de identificar oportunamente señales de alerta que puedan afectar tanto el patrimonio como la reputación de las organizaciones.
El negocio de la confianza frente al fraude
La profesión contable genera mucho más que información financiera. Su principal aportación consiste en construir confianza para inversionistas, empresas, autoridades y sociedad en general. Por ello, la ética y la integridad adquieren un valor fundamental dentro del ejercicio profesional.
El artículo reflexiona sobre el impacto que tiene el fraude en la reputación y explica por qué la confianza constituye uno de los activos más valiosos para cualquier organización. Asimismo, plantea que la principal responsabilidad de la Contaduría Pública consiste en actuar con transparencia, independencia y compromiso con el interés público.
Gestión de riesgos, tecnología y desafíos futuros
La edición también incluye reflexiones sobre gobierno corporativo, ingreso acumulable para efectos del ISR, adopción de sistemas ERP, alianzas estratégicas, sostenibilidad y las competencias que demandará el futuro de la profesión contable.
Los artículos analizan cómo la transformación digital modifica la gestión empresarial y por qué las organizaciones requieren fortalecer sus capacidades de análisis, gobierno corporativo, ciberseguridad y gestión de riesgos. Además, destacan la necesidad de que los profesionales mantengan una actualización constante para responder a un entorno cada vez más dinámico.
- Riesgos bajo la lupa: fraude, evidencia y decisiones
- Obligaciones fiscales de las plataformas digitales: lo que debes saber para evitar riesgos
- Liderazgo financiero en jóvenes Contadores: una habilidad clave para el desarrollo profesional
Los riesgos bajo la lupa fraude evidencia y decisiones muestran que la confianza no depende únicamente de los controles o de la tecnología. También requiere evidencia verificable, supervisión efectiva y profesionales capaces de interpretar riesgos antes de que se conviertan en problemas. Los artículos de esta edición presentan herramientas, experiencias y reflexiones que ayudan a fortalecer la prevención del fraude, la gestión de riesgos y la calidad de las decisiones.
Para conocer el contenido completo de estos artículos y profundizar en los temas que hoy desafían a la profesión contable, adquiere o descarga la edición digital de noviembre de 2026 de Contaduría Pública.