La transformación digital ha llevado a la Contaduría Pública hacia procesos más rápidos, precisos y automatizados. Sin embargo, el uso creciente de herramientas basadas en Inteligencia Artificial también plantea nuevos desafíos. Entre ellos destaca el sesgo de automatización en la Contaduría Pública, una tendencia que puede influir en la forma en que los profesionales evalúan la información y toman decisiones.
Por: Mtra. y C.P.C. Arlethe Soto Ballesteros y E.L.C.P. Ana Laura Guadalupe Escobar Armenta
Sesgo de automatización en la Contaduría Pública
La evolución tecnológica ha permitido automatizar tareas que antes requerían una inversión considerable de tiempo. Hoy es posible generar análisis financieros, detectar anomalías y procesar grandes volúmenes de información casi de forma inmediata. Además, estas herramientas ayudan a mejorar la eficiencia y facilitan el cumplimiento de diversas obligaciones profesionales.
Sin embargo, la tecnología no elimina los retos éticos. Por el contrario, modifica la forma en que los Contadores interactúan con la información. Por ello, la profesión enfrenta el desafío de aprovechar las ventajas de la automatización sin afectar la objetividad ni la calidad del juicio profesional.
Cuando la confianza en la tecnología se convierte en un riesgo
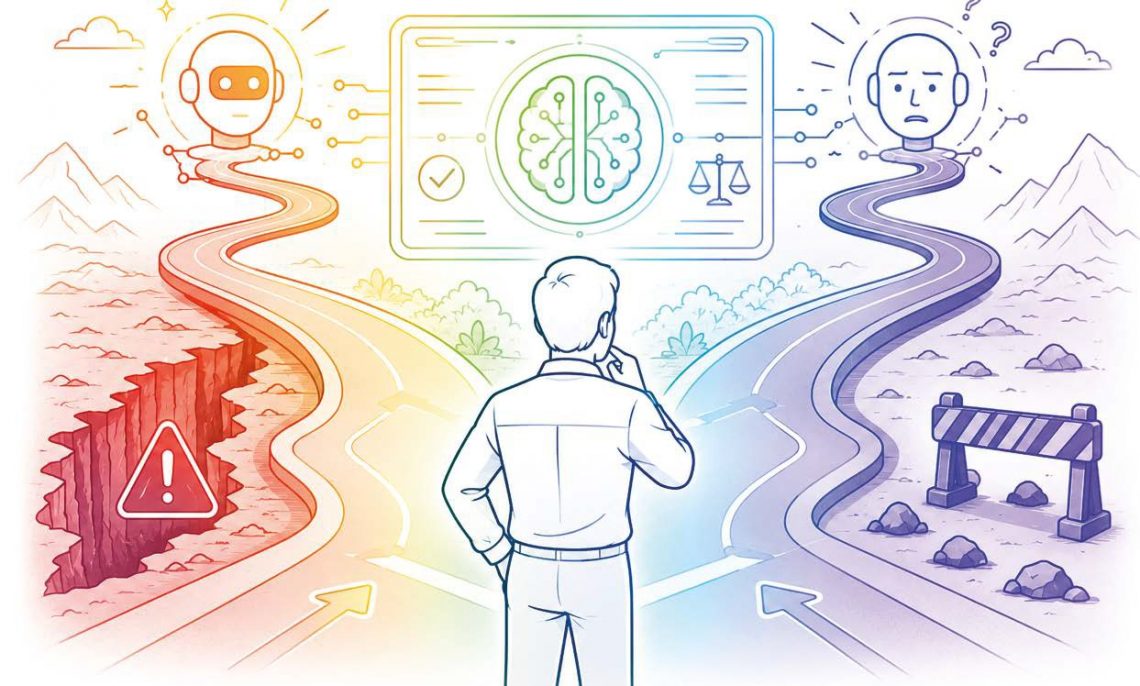
Uno de los principales riesgos aparece cuando los resultados generados por sistemas tecnológicos se aceptan sin una revisión crítica. En estos casos, el profesional puede confiar demasiado en los algoritmos y reducir los procedimientos de validación que normalmente aplicaría en su trabajo.
Además, esta situación puede favorecer que errores, inconsistencias o señales de alerta pasen inadvertidos. Asimismo, existe el riesgo de transferir la responsabilidad de las decisiones al sistema utilizado. Sin embargo, la responsabilidad ética sigue recayendo en quien interpreta, valida y utiliza la información para emitir una conclusión profesional.
El otro extremo: rechazar la tecnología
La adopción tecnológica también puede verse afectada por una desconfianza excesiva. Cuando esto ocurre, los profesionales tienden a duplicar procesos o realizar tareas que podrían resolverse de manera más eficiente mediante herramientas tecnológicas.
Como consecuencia, aumentan los costos operativos y se desaprovechan oportunidades para mejorar la calidad y rapidez de los servicios. Además, la resistencia al uso de nuevas herramientas puede limitar la capacidad de adaptación de los profesionales ante un entorno cada vez más digital. Por ello, el equilibrio entre confianza y escepticismo resulta esencial.
El juicio profesional sigue siendo insustituible
La Inteligencia Artificial puede procesar información y detectar patrones. Sin embargo, carece de responsabilidad moral y de la capacidad para asumir consecuencias derivadas de una decisión profesional. Por ello, el sesgo de automatización en la Contaduría Pública representa un tema relevante para la ética profesional y para la preservación de la confianza pública.
El Código de Ética Profesional del IMCP reconoce que los sesgos cognitivos pueden afectar la objetividad del profesional. En consecuencia, la supervisión humana, el pensamiento crítico y la diligencia siguen siendo elementos fundamentales para garantizar decisiones confiables y proteger el interés público.
Para conocer el análisis completo, los ejemplos desarrollados por las autoras y las recomendaciones relacionadas con el uso responsable de la tecnología, descarga la edición digital de septiembre de 2026 de Contaduría Pública. También podrás consultar el resto del dossier dedicado a la relación entre ética, Inteligencia Artificial y ejercicio profesional.