La gestión del riesgo de fraude ya no puede abordarse únicamente cuando inicia una auditoría. Las organizaciones enfrentan nuevas exigencias relacionadas con evidencia, documentación y supervisión. En este contexto, la preparación para la NIA 240 revisada se convierte en un proceso permanente que involucra controles, gobierno corporativo, canales de denuncia y evaluación continua de riesgos. La anticipación y la trazabilidad son ahora elementos fundamentales para responder a las nuevas expectativas de auditoría.
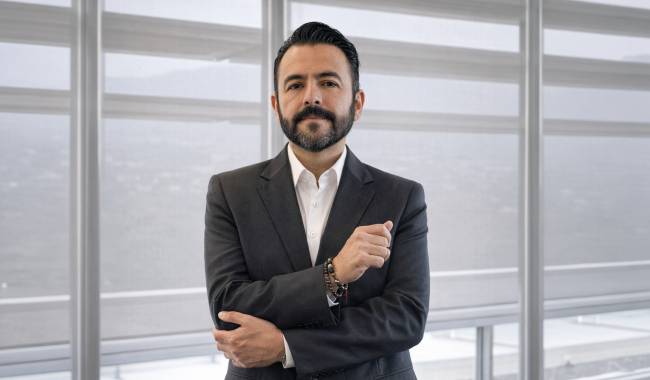
C.P.C. y M.C.F. Rafael Yela Gutiérrez
Socio de Core Finance.
Preparación para la NIA 240 revisada
La actualización de la NIA 240 incrementa el nivel de evidencia que los auditores deberán obtener sobre el riesgo de fraude. Por ello, las organizaciones necesitan demostrar que identifican, documentan y atienden estos riesgos de manera consistente. Las explicaciones generales ya no son suficientes cuando no existe respaldo documental.
Además, la norma pone especial atención en la capacidad de la entidad para acreditar que sus controles operan efectivamente. Esto implica contar con evidencia relacionada con evaluaciones de riesgo, actividades de supervisión y mecanismos de prevención del fraude.
Riesgo de fraude y evidencia verificable
Uno de los principales cambios consiste en que las organizaciones deberán respaldar con evidencia aspectos que antes podían explicarse de forma más general. Entre ellos destacan la identificación de riesgos de fraude, el funcionamiento de los controles y la evaluación de situaciones que podrían afectar la información financiera.
Asimismo, resulta importante distinguir entre la existencia de un riesgo y la presencia de un control. Contar con medidas de mitigación no elimina la necesidad de identificar, documentar y evaluar el riesgo subyacente. Esta diferencia adquiere una relevancia especial dentro de los nuevos requerimientos de auditoría.
Cuatro áreas que requieren atención inmediata
La preparación para la NIA 240 revisada demanda atención en diferentes frentes. El entorno de control antifraude, los canales de denuncia, las transacciones relevantes y el control interno sobre la información financiera forman parte de los aspectos que deberán sostenerse con evidencia clara y verificable.
Además, las estimaciones contables, las operaciones inusuales y las partes relacionadas requieren documentación suficiente para explicar los criterios utilizados y los riesgos evaluados. La trazabilidad de las decisiones será un elemento clave durante las futuras revisiones.
Gobierno Corporativo y supervisión efectiva
La norma también refuerza la participación de los órganos de gobierno corporativo. Los comités de auditoría, consejos de administración o estructuras equivalentes deberán mostrar evidencia de supervisión y seguimiento de riesgos relacionados con fraude.
Por ello, las actas, reportes, investigaciones internas y acciones correctivas adquieren una relevancia creciente. La existencia formal de estos órganos ya no será suficiente si no existe evidencia de su funcionamiento efectivo. Asimismo, la supervisión documentada contribuye a fortalecer la confianza en los procesos de control y vigilancia.
- Preparación para la NIA 240 revisada: lo que las organizaciones deben tener listo antes de una auditoría
- Riesgos de fraude con terceros: debida diligencia, monitoreo y controles efectivos
- Prevención inteligente del fraude: controles, tecnología y gestión de riesgos
Preparación para la NIA 240 revisada y gestión anticipada del riesgo
La mejor forma de enfrentar estas nuevas exigencias consiste en generar la información de manera habitual y no únicamente cuando se aproxima una auditoría. Las organizaciones que fortalecen sus controles documentan sus decisiones y mantienen mecanismos efectivos de seguimiento reducen la presión durante los procesos de revisión.
La preparación para la NIA 240 revisada demuestra que la prevención del fraude depende tanto de la calidad de los controles como de la capacidad para acreditar su funcionamiento. Además, fortalece la transparencia, la gestión de riesgos y la confiabilidad de la información financiera.
La preparación para la NIA 240 revisada confirma que una organización preparada no es aquella que responde mejor a las preguntas del auditor, sino aquella que genera evidencia suficiente de manera constante y puede demostrar que sus controles operan conforme a lo diseñado.
Para conocer el análisis completo, las recomendaciones del autor y el resto de los contenidos del dossier “Riesgos bajo la lupa: fraude, evidencia y decisiones”, descarga la edición digital de noviembre de Contaduría Pública.
El #BuenFin llegó a la #Librería Tabachines y a la Tienda en línea del #IMCP.🧐 Del 13 al 17 de #noviembre de 2026 disfruta los #descuentos que tenemos para ti. Aprovecha ahora: https://t.co/iwByrQC49U https://t.co/RftJ8Suvms
— Instituto Mexicano de la Contaduría Pública (@IMCP) November 17, 2026